Domain 8459.de kaufen?
Wir ziehen mit dem Projekt
8459.de um.
Sind Sie am Kauf der Domain
8459.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 8459.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **

Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
Sicherheit und Zuverlässigkeit technischer Systeme, Fachbücher von Dirk Althaus, Andreas Braasch, Arno Meyna, Fabian Plinke, Marco SchlummerDas Buch "Sicherheit und Zuverlässigkeit technischer Systeme" bietet eine umfassende Analyse der Methoden zur Gewährleistung von Zuverlässigkeit und Sicherheit in technischen Systemen. Es richtet sich an Fachkräfte aus verschiedenen Bereichen, darunter Geschäftsführung, Projekt- und Qualitätsmanagement sowie Entwicklung und Produktion. Die Inhalte sind darauf ausgelegt, die Leser bei der Identifizierung und Minimierung von Gefahren zu unterstützen und die Implementierung von Sicherheits- und Zuverlässigkeitsstrategien zu fördern. Das Werk behandelt sowohl normative Anforderungen als auch praktische Ansätze zur Sicherheits- und Zuverlässigkeitsanalyse, einschliesslich Wahrscheinlichkeitsrechnung und verschiedenen Modellierungstechniken. Es ist sowohl für Praktiker als auch für Studierende geeignet, die sich mit den Herausforderungen der Zuverlässigkeitstechnik auseinandersetzen möchten. - Umfassende Behandlung der Sicherheits- und Zuverlässigkeitsplanung - Praktische Methoden zur Analyse und Bewertung von technischen Systemen - Einsatz von modernen Techniken wie Fuzzy-Logik und neuronalen Netzen - Berücksichtigung von Haftungs- und Gewährleistungsfragen - Geeignet für Fachkräfte und Studierende technischer sowie wirtschaftswissenschaftlicher Fachrichtungen.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
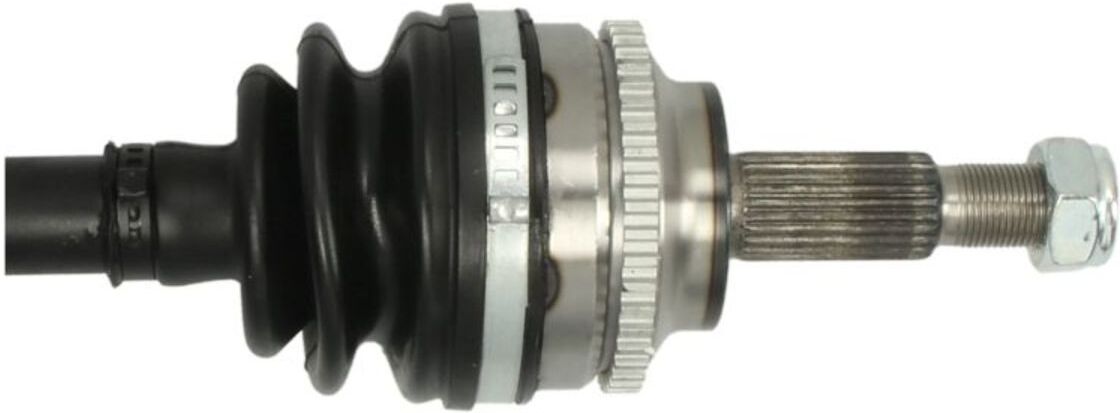
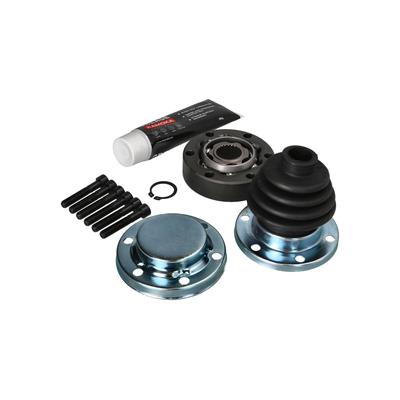
Antriebswelle SKF VKJC 8459 LinksAußenverzahnung Differentialseite: 26. Außenverzahnung [Zähne]: 23. Dichtringdurchmesser [mm]: 57. Gelenkdurchmesser Getriebeseitig [mm]: 81, 79. Gelenkdurchmesser Radseitig [mm]: 84. Gewindemaß: M20X1,5. Hersteller: SKF. Herstellernummer: VKJC 8459. Index: VKJC 8459. Länge 2 [mm]: 64. Länge [mm]: 606, 611. Zähnezahl ABS-Ring: 44.80,60 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter

-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **

Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
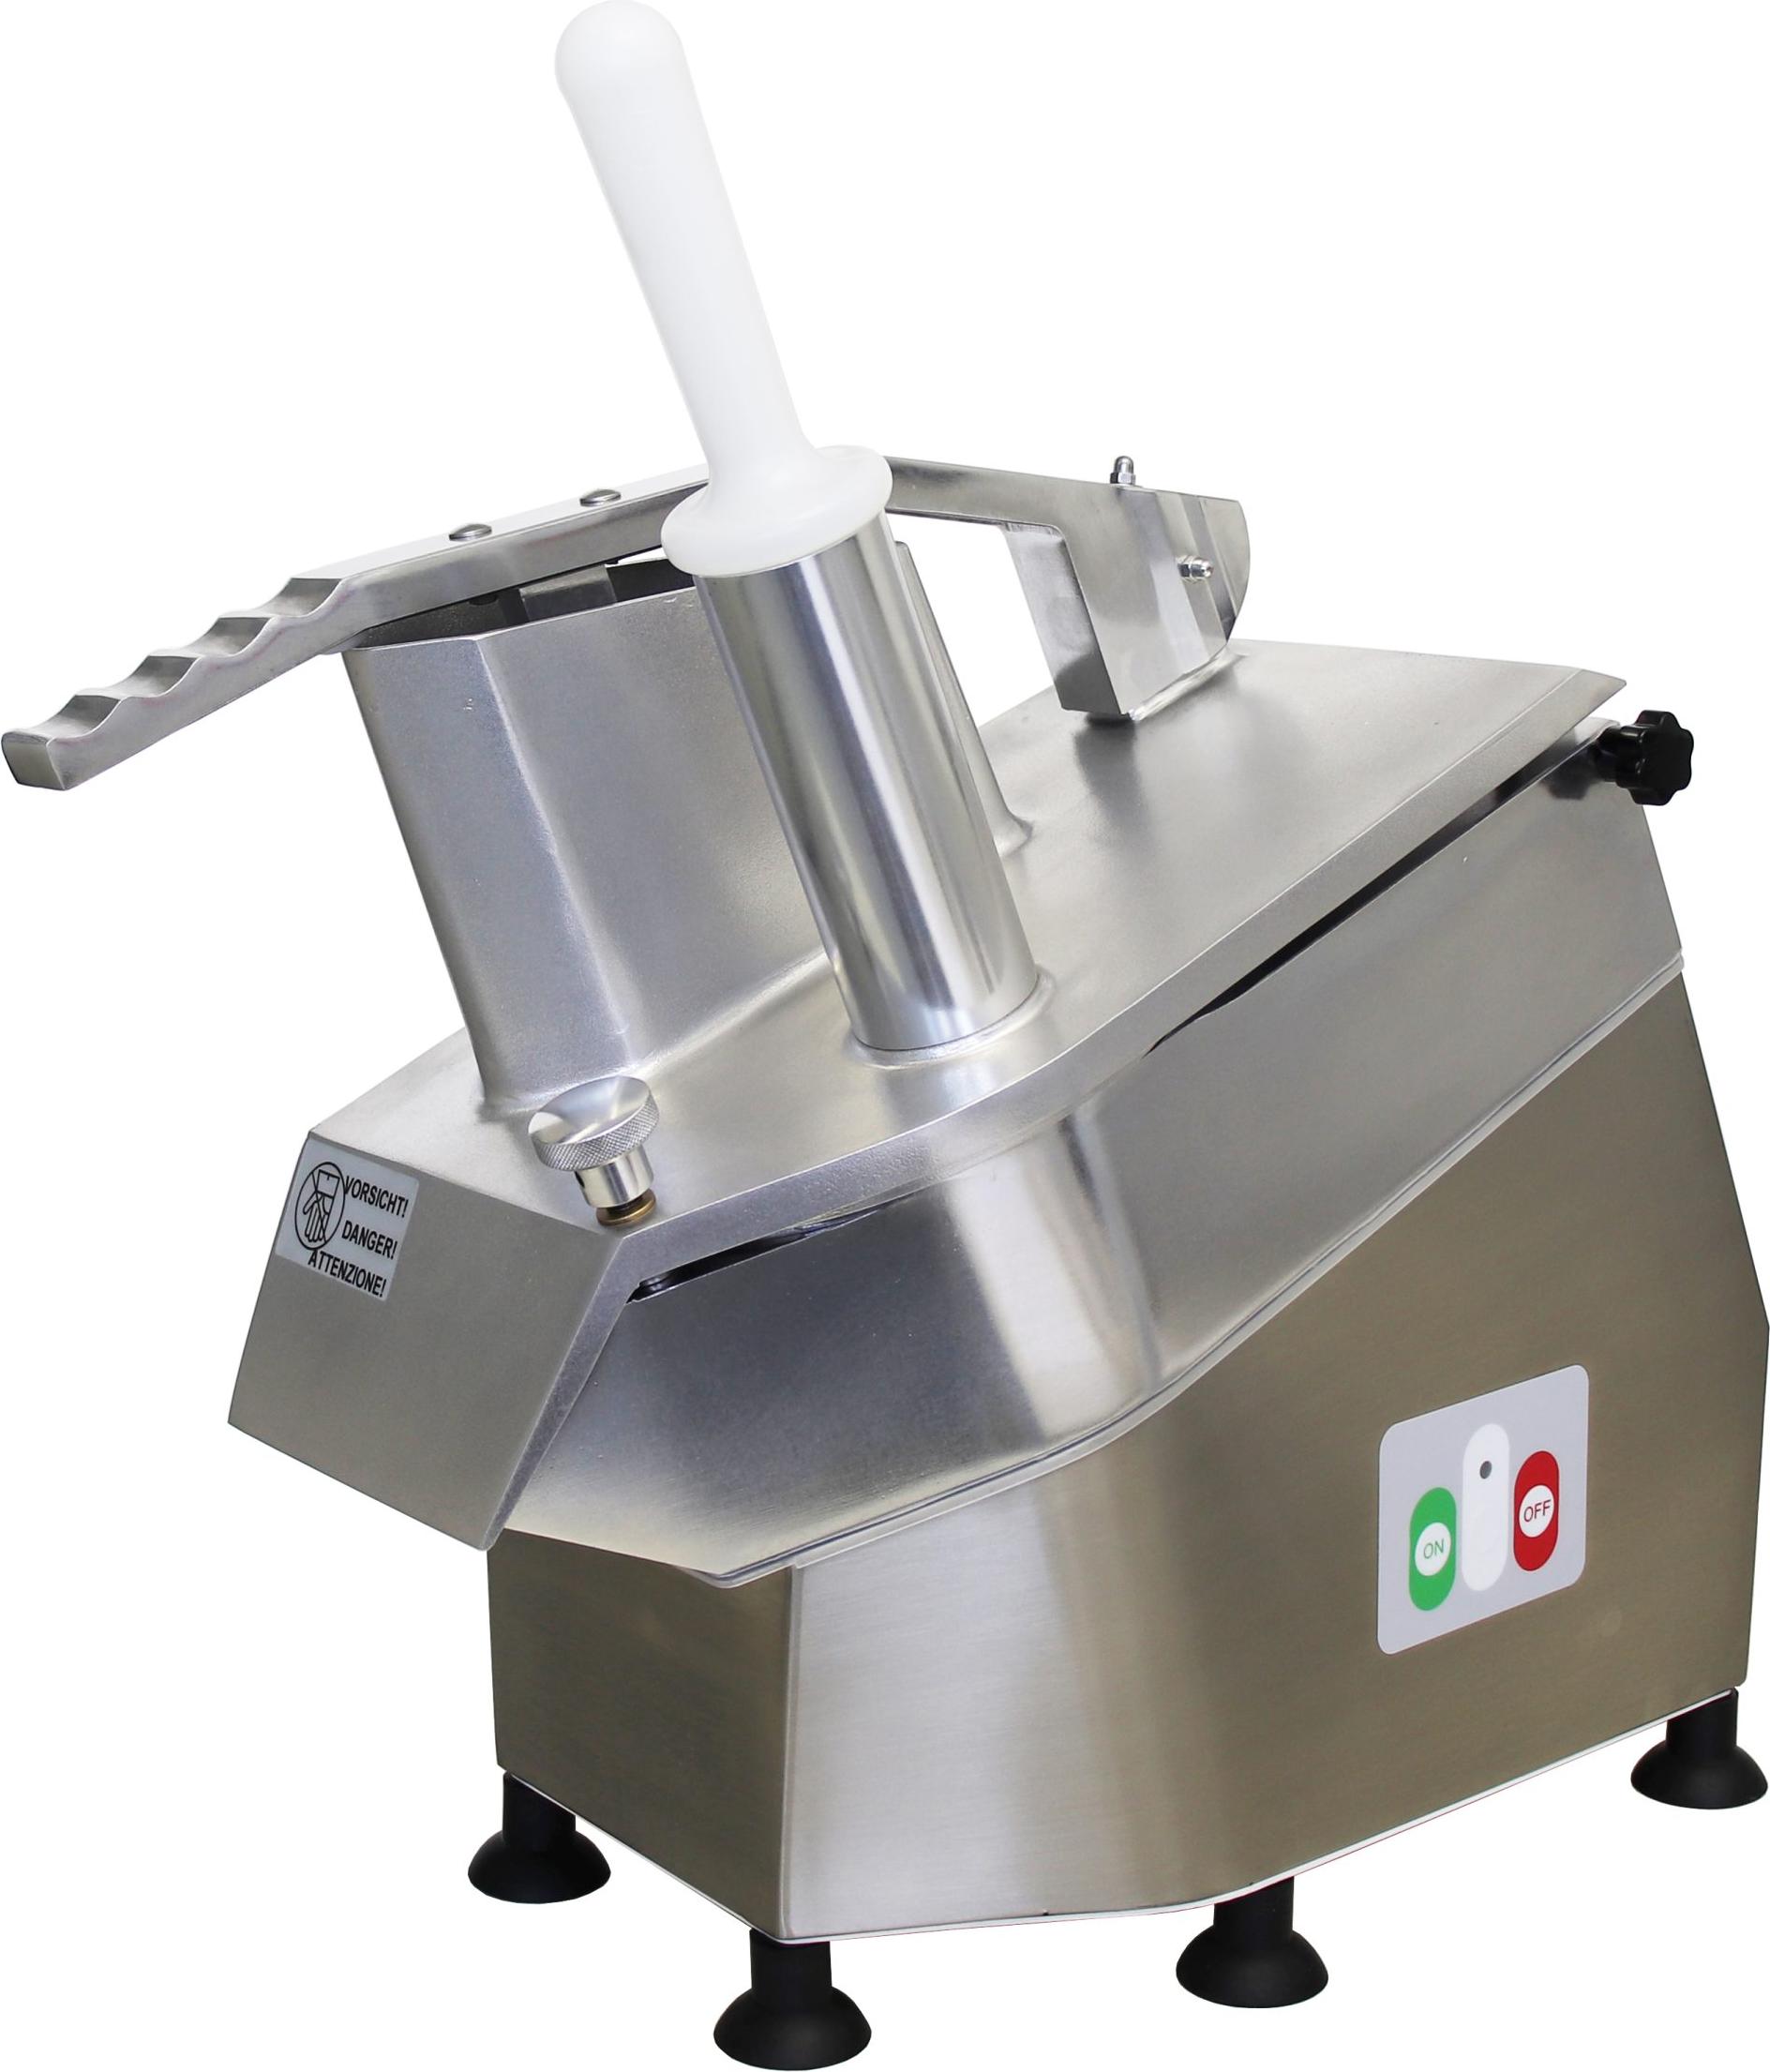
Celme - CHEF-400-MN-CE - Lebensmittelechtes Aluminium - 300-mm-Scheibe - 24 × 41 × 60 cm - Vielseitigkeit und ZuverlässigkeitCHEF-400-MNGemüseschneider aus lebensmittelechtem Aluminium und Edelstahl mit robuster Konstruktion und Trockenlauf auf Edelstahllagern für einen reibungslosen Betrieb.Auswechselbare 300-mm-Scheibe für gleichmäßiges Schneiden von Gemüse und KäseKompakte Abmessungen von 24 × 41 × 60 cm, passend für jede professionelle KücheNettogewicht 18,5 kg für Stabilität und einfache HandhabungStundenleistung von 100-300 kg/h, ideal für mittelgroße Restaurants und CateringAbnehmbarer Deckel und Produkthalter können separat gewaschen werden für maximale Hygiene Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit und Zuverlässigkeit technischer Systeme, Fachbücher von Dirk Althaus, Andreas Braasch, Arno Meyna, Fabian Plinke, Marco SchlummerDas Buch "Sicherheit und Zuverlässigkeit technischer Systeme" bietet eine umfassende Analyse der Methoden zur Gewährleistung von Zuverlässigkeit und Sicherheit in technischen Systemen. Es richtet sich an Fachkräfte aus verschiedenen Bereichen, darunter Geschäftsführung, Projekt- und Qualitätsmanagement sowie Entwicklung und Produktion. Die Inhalte sind darauf ausgelegt, die Leser bei der Identifizierung und Minimierung von Gefahren zu unterstützen und die Implementierung von Sicherheits- und Zuverlässigkeitsstrategien zu fördern. Das Werk behandelt sowohl normative Anforderungen als auch praktische Ansätze zur Sicherheits- und Zuverlässigkeitsanalyse, einschliesslich Wahrscheinlichkeitsrechnung und verschiedenen Modellierungstechniken. Es ist sowohl für Praktiker als auch für Studierende geeignet, die sich mit den Herausforderungen der Zuverlässigkeitstechnik auseinandersetzen möchten. - Umfassende Behandlung der Sicherheits- und Zuverlässigkeitsplanung - Praktische Methoden zur Analyse und Bewertung von technischen Systemen - Einsatz von modernen Techniken wie Fuzzy-Logik und neuronalen Netzen - Berücksichtigung von Haftungs- und Gewährleistungsfragen - Geeignet für Fachkräfte und Studierende technischer sowie wirtschaftswissenschaftlicher Fachrichtungen.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Antriebswelle SKF VKJC 8459 LinksAußenverzahnung Differentialseite: 26. Außenverzahnung [Zähne]: 23. Dichtringdurchmesser [mm]: 57. Gelenkdurchmesser Getriebeseitig [mm]: 81, 79. Gelenkdurchmesser Radseitig [mm]: 84. Gewindemaß: M20X1,5. Hersteller: SKF. Herstellernummer: VKJC 8459. Index: VKJC 8459. Länge 2 [mm]: 64. Länge [mm]: 606, 611. Zähnezahl ABS-Ring: 44.80,60 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Gymnastik-Springbrett - Stabilität und Vielseitigkeit - RotDas Gymnastik-Springbrett ist die ideale Trainingshilfe für junge Athleten und Anfänger, die ihre Sprungfähigkeiten verbessern möchten. Mit den Maßen 80 x 50 x 19 cm bietet es die nötige Stabilität und Elastizität, um die Technik beim Abspringen und Landen zu optimieren. Dieses vielseitige Trainingsgerät eignet sich perfekt für den Einsatz zu Hause, im Fitnessstudio oder im Freien. Es kann verwendet werden, um die Sprungtechnik zu üben, das Gleichgewicht zu verbessern oder als Teil eines umfassenden Trainingsprogramms für Leichtathletik, Tumbling oder Hindernisläufe. Ausgestattet mit zwei starken Stahlfedern bietet das Springbrett hervorragende Elastizität, die dabei hilft, höher und weiter zu springen. Die langlebige Bauweise aus dickem Holz und hochwertigem Filz macht dieses Gerät zu einem verlässlichen Partner für ernsthafte Trainingseinheiten. Machen Sie den ersten Schritt zu besseren Leistungen mit diesem professionellen Springbrett. Lieferumfang: 1 Gymnastik-Springbrett.451,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.